Die besten Wettanbieter für Value Wetten 2026
 Available in US
Stand: 17. Oktober 2026 · Geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL)
Eine Value-Wette ist keine sichere Wette. Sie ist ein Rechenergebnis: Das Produkt aus Rückzahlungsquote und geschätzter Gewinnwahrscheinlichkeit liegt über 1, also über dem, was der Einsatz kostet. Über viele Wetten gemittelt gewinnt der Spieler, in jeder einzelnen Wette kann er trotzdem verlieren. Genau diese Spannung – das rechnerische Plus gegenüber dem einzelnen Risiko – trägt die Seite. Sie zeigt, was eine Value-Wette rechnerisch von einer schlechten Quote unterscheidet, welche Buchmacher auf der Whitelist stehen und wo die Stolpersteine liegen: die Marge im Preis, die Sportwettensteuer von 5,3 % auf den Bruttoeinsatz und das eigene Limit von monatlich 1.000 €, das der LUGAS-Mechanismus für jeden Anbieter mit deutscher Erlaubnis setzt.
Was eine Value-Wette rechnerisch von einer normalen Wette trennt
Der Kern ist eine einfache Multiplikation. Eine Wette mit der Rückzahlungsquote Q und der vom Spieler geschätzten Gewinnwahrscheinlichkeit W hat den Erwartungswert Q · W − 1, gemessen auf einen Einsatz von 1. Liegt das Produkt über 1, ist der Erwartungswert positiv, und in der Fachsprache spricht man von einer Wette mit Wert, einer Value-Bet. Liegt es bei 1, ist die Wette fair – was praktisch nie vorkommt, weil der Buchmacher seine Marge in jede Quote eingepreist hat. Liegt es unter 1, zahlt der Einsatz im Schnitt mehr zurück, als er kostet, nur eben auf der Seite des Hauses.
Ein Zahlenbeispiel macht die Mechanik greifbar. Wer einer Mannschaft eine Gewinnwahrscheinlichkeit von 40 % zuschreibt und der Buchmacher bietet die Quote 3,00, ergibt Q · W = 1,20 und der Erwartungswert liegt bei 0,20. Bei tausend Wetten zu je 1 € sind rund 400 Gewinne zu erwarten, was 1.200 € Rückfluss bei 1.000 € Einsatz und einem Reingewinn von etwa 200 € entspricht. Bei 36 % und derselben Quote 3,00 bleibt es mit Q · W = 1,08 noch eine Value-Wette – nur eben knapp, und der Kelly-Anteil, also der Anteil der Bankroll, den ein Kelly-System auf diese Quote setzen würde, schrumpft auf etwa 0,04. Wer die Wahrscheinlichkeit niedriger einschätzt, sieht keine Value mehr, und die Quote sieht im Wettschein zwar verlockend aus, ist aber rechnerisch zu klein.
Die Wette zählt damit zu den Instrumenten, die zwischen zwei Größen vermessen: zwischen dem, was der Markt für wahrscheinlich hält, und dem, was der Spieler selbst für wahrscheinlich hält. Was am Ende zählt, ist die Schätzung. Eine Value-Wette ist so gut oder so schlecht wie die Wahrscheinlichkeit, die in die Rechnung eingeht.
Wo die Schätzung herkommt
Eine Wettquote ist eine behauptete Wahrscheinlichkeit, vom Buchmacher in Dezimalschreibweise umgerechnet. Wer sie zurückrechnet, indem er 1 durch die Quote teilt, erhält den Anteil des Umsatzes, den der Buchmacher aus diesem Markt wieder auszahlt – die sogenannte Auszahlungsquote. Zieht man 100 % ab, bleibt die Marge. Diese Marge sitzt in jeder einzelnen Quote und sorgt dafür, dass die Summe der reziproken Quoten über alle Ausgänge eines Marktes fast immer größer als 1 ist. Bei einer typischen Drei-Wege-Wette auf ein Fußballspiel liegen Quoten von 1,80, 3,40 und 4,50 in der Luft – 1/1,80 + 1/3,40 + 1/4,50 ≈ 1,057, die implizite Auszahlungsquote liegt bei etwa 94,6 %, die Marge bei 5,4 %.
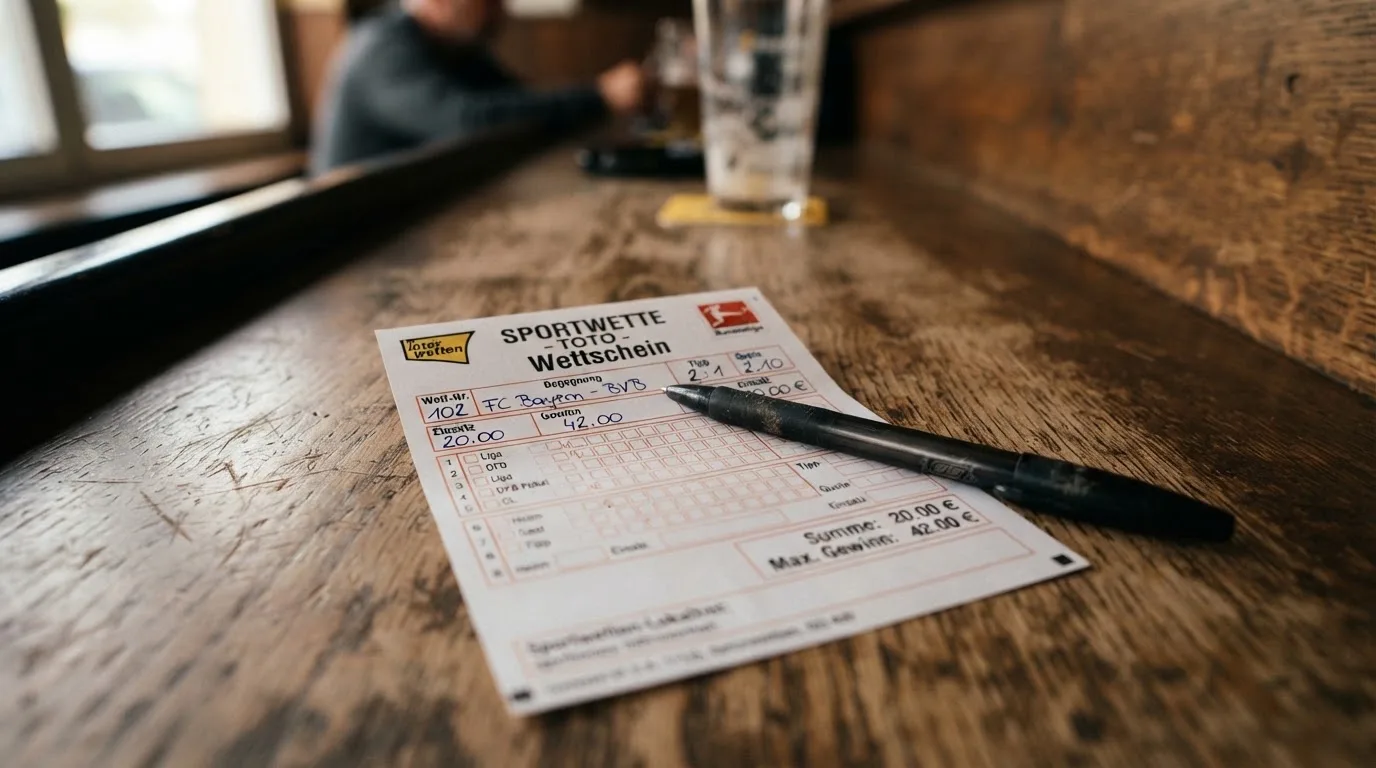
Eine Value-Wette sucht also Ausgänge, bei denen die eigene Schätzung die implizite Wahrscheinlichkeit übersteigt. Die Daten dafür sind vielfältig: Teamform, Verletzungen, Heimvorteil, Head-to-Head, Spielsystem, Wetter, Schiedsrichterstatistik, erwartete Aufstellung. Modelle, die solche Daten verarbeiten, reichen vom einfachen ELO-Rating bis zu Poisson-Modellen über erwartete Tore, die für den Heimvorteil kalibriert sind. Jede Schätzung ist fehlbar, und die Spanne zwischen guter und schlechter Schätzung entscheidet, ob die Rechnung am Ende trägt.
Warum die Quote allein noch keine Value-Wette ist
Eine hohe Quote allein ist noch kein Wert. Drei gleichen Quoten zu 2,10 auf drei verschiedene Mannschaften sind nur dann gleich viel wert, wenn die echten Gewinnwahrscheinlichkeiten in allen drei Fällen identisch sind – was praktisch nie vorkommt. Wer Value sucht, vergleicht nicht die Quote gegen andere Quoten, sondern die Quote gegen seine eigene Wahrscheinlichkeit. Buchmacher mit niedriger Marge erleichtern die Suche, weil das Ausgangsniveau höher liegt, aber den Ausschlag gibt die Diskrepanz zwischen Marktmeinung und eigener Meinung. Sie kann bei einem Spiel zwei Prozent betragen oder zehn – und sie kann in beide Richtungen laufen.
Wettmärkte, die für die Value-Suche taugen
Nicht jeder Markt ist gleich gut geeignet. Märkte mit vielen Ausgängen verwässern die Schätzung, weil jeder einzelne Ausgang schwerer zu kalibrieren ist. Märkte mit nur zwei Ausgängen sind oft einfacher, weil weniger Unwägbarkeiten mitspielen.
Einzelwetten und Zwei-Wege-Märkte
Einzelwetten auf einen Sieg oder eine Niederlage sind die direkte Anwendung. Beim Fußball reduziert die Drei-Wege-Wette (Heimsieg, Unentschieden, Auswärtssieg) den Wert des Heimvorteils nicht, erzwingt aber eine Schätzung für jede der drei Möglichkeiten. Die asiatische Handicap-Wette und die Doppelte Chance reduzieren die Zahl der Ausgänge und sind für Spieler, die ohnehin keine klare Meinung zum Unentschieden haben, oft die bessere Wahl. Zwei-Wege-Märkte wie Über/Unter 2,5 Tore, beide Teams treffen oder Handicap ±1,5 sind besonders value-trächtig, wenn die implizite Wahrscheinlichkeit beider Seiten nah an 50 % liegt.
Tormärkte und Over/Under
Über/Unter-Wetten auf die Anzahl der Tore, Körbe oder Sätze sind klassische Value-Märkte, weil sie nur zwei Ausgänge haben und sich gut modellieren lassen. Poisson-Modelle über die erwarteten Tore beider Mannschaften liefern für solche Märkte oft genauere Schätzungen als für die Drei-Wege-Wette. Eine Wette auf Über 2,5 Tore mit der Quote 1,90 ist nur dann Value, wenn das Modell für die Begegnung eine Wahrscheinlichkeit über 52,6 % ausgibt – exakt 1/1,90.
Handicap-Märkte und asiatisches Handicap
Das asiatische Handicap eliminiert das Unentschieden, indem es eine Mannschaft mit einem virtuellen Tor Vorsprung oder Rückstand starten lässt. Die Quoten liegen dadurch näher an 1,90/1,90 als bei der Drei-Wege-Wette, und die Marge fällt etwas niedriger aus. Für Spieler, die klare Modellwerte haben, sind diese Märkte oft die ergiebigsten, weil der Buchmacher die Quoten auf eine binäre Entscheidung kalibrieren muss.
Kombinierte Wetten – warum sie selten Value sind
Kombiwetten multiplizieren die Quoten, sie multiplizieren aber auch die Unsicherheit. Die implizite Wahrscheinlichkeit einer Kombiwette ist das Produkt der Einzelwahrscheinlichkeiten, und die eigene Schätzung müsste jede einzelne besser treffen als der Markt, um in der Summe noch Value zu erzeugen. Praktisch kombiniert der Spieler bei einer Vierer-Kombi vier Value-Wetten zu einer Wette, die selbst keine mehr ist. Hinzu kommt, dass die Marge mit jeder Auswahl wächst: Eine Drei-Wege-Wette mit 5 % Marge wird in der Kombi zu drei Wetten mit zusammen rund 15 %, und die Quote muss diese Marge überkompensieren, damit überhaupt ein positiver Erwartungswert bleibt.
Rechtliche Lage in Deutschland: Wer wetten darf und wer nicht
Die Rechtslage ist in Deutschland eindeutig geregelt und betrifft Value-Wetten nur am Rand, aber doch an einigen Stellen direkt. Der Glücksspielstaatsvertrag 2021, in Kraft seit dem 1. Juli 2021, überträgt die Erlaubnis für Sportwetten im Internet der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale). Die Erlaubnis wird nach § 9a Abs. 1 Nr. 3 und § 27f Abs. 1 GlüStV erteilt; die Aufsicht und die Bußgelder liegen bei der GGL nach § 28a. Die Wettsteuer ist Sache des Finanzamts, nicht der GGL.
Die Whitelist als einziger Lackmustest
Die amtliche Whitelist nach § 9 Abs. 8 GlüStV ist der einzige Test, ob ein Anbieter eine deutsche Sportwetten-Erlaubnis hat. Der Stand vom 2. Oktober 2026 listet 30 Einträge – 27 Veranstalter mit Sportwetten-Erlaubnis, zwei davon zusätzlich mit Pferdewetten, sowie drei reine Pferdewetten-Veranstalter. Jede gelistete Domain ist eine .de-Domain, aber eine .de-Domain allein beweist gar nichts. Ob ein konkreter Anbieter erlaubt ist, lässt sich nur anhand der Whitelist feststellen. Eine erste Erlaubnis läuft nach § 4c Abs. 1 fünf Jahre, die Whitelist zeigt aber nur das Ausstellungsdatum, nie ein Enddatum. Nur die Domain, die unter der Sportwetten-Erlaubnis gelistet ist, darf Sportwetten annehmen – eine Erlaubnis für Automatenspiele, Poker oder Casino gilt für andere Angebote mit anderen Regeln.
Was darf gewettet werden, was nicht
§ 21 Abs. 1 erlaubt festquotierte Wetten auf den Ausgang eines Ereignisses, auf einen Abschnitt davon oder auf Vorkommnisse darin, als Einzel- oder Kombiwette. Welche Wetttypen angeboten werden dürfen, regelt das Sportwettprogramm nach § 21 Abs. 5. Live-Wetten nach § 21 Abs. 4 sind während eines laufenden Ereignisses nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder eine ähnliche Komponente in Sportarten möglich, in denen solche Ereignisse selten sind – nächstes Tor im Fußball ja, nächster Satz im Tennis ja; nächster Punkt im Tennis, nächster Korb im Basketball nein. Verboten sind Ereignisse mit überwiegend Minderjährigen oder Amateuren – in der GGL-Praxis zählt Fußball unterhalb der 3. Liga als amateur –, manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung. Wetten auf soziale oder politische Ereignisse sind nicht zulässig. Zu E-Sports stellt die GGL klar, dass Wetten auf E-Sports nicht möglich sind, da E-Sports nicht als Sport anerkannt wird – es existiert keine lizenzierte E-Sports-Wette in Deutschland. Zu virtuellen Sportwetten ist die Lage nicht abschließend geregelt.
Cash Out, Gewinnauszahlung und Limits
Eine gesetzliche oder GGL-Regel zum Cash Out wurde nicht gefunden – Cash Out ist schlicht eine Funktion, die der Anbieter anbietet oder nicht. Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt. Einen gesetzlichen Höchsteinsatz pro Wette gibt es im Sportwettenbereich nicht.
Spielerschutz: OASIS, LUGAS und das eigene Konto
Die Teilnahme ist ab 18 Jahren erlaubt (§ 4 Abs. 3). Pro Anbieter ist ein Konto mit vollständiger Verifizierung Pflicht (§ 6a). Vor der Verifizierung darf ein Anbieter für höchstens 72 Stunden Spiel mit einem Einzahlungslimit von 100 € ohne Auszahlungen erlauben. Das Einzahlungslimit nach § 6c Abs. 1 liegt standardmäßig bei 1.000 € pro Kalendermonat über alle Anbieter hinweg und wird über die LUGAS-Limitdatei durchgesetzt. Ein Anbieter darf für einen einzelnen Spieler ein höheres Limit setzen – bis 10.000 €, in der Spanne 10.000–30.000 € für höchstens 1 % seiner aktiven Spieler –, aber nur bei nachgewiesener wirtschaftlicher Leistungsfähigkeit; eine Selbsterklärung genügt nicht. Eine Senkung greift sofort, eine Anhebung erst nach sieben Tagen. Paralleles Spiel ist nach § 6h über die LUGAS-Aktivitätsdatei verboten. OASIS nach §§ 8, 8a ist die bundesweite Sperrdatei, die bei Registrierung und Login abgefragt wird; eine Selbstsperre dauert mindestens drei Monate, wenn der Spieler eine Frist nennt, sonst mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus. Offshore-Anbieter sind weder an OASIS noch an LUGAS angeschlossen.
Zahlungen, Spielergelder und Auszahlung
Zahlungen nach § 6b Abs. 4 sind nur von einem Zahlungskonto auf den eigenen Namen bei einem Institut, das dem Geldwäschegesetz unterliegt, zulässig. Anonyme Zahlungsmittel sind verboten – genau der Mechanismus, der Krypto-Wetten und anonyme Prepaid-Lösungen aus dem lizenzierten Markt heraushält. Welche Zahlungsmarken ein Anbieter akzeptiert, ist seine Sache und steht in seinen Bedingungen. Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen gebührenfrei ausgezahlt (§ 6b Abs. 6-7).
Wettsteuer: 5,3 % auf den um die Steuer reduzierten Einsatz
Die Wettsteuer nach §§ 16-25 RennwLottG beträgt 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“ (§§ 17, 18), also rund 5,03 % des gezahlten Betrags (5,3/105,3). Sie wird vom Veranstalter geschuldet, nicht vom Spieler (§ 19). Ob und wie der Anbieter sie an den Spieler weitergibt, ist seine Entscheidung – und nur aus den eigenen Bedingungen des Anbieters zu zitieren. Die Faustregel „5,3 % vom Einsatz“ ist also nicht ganz richtig: korrekt wäre 5,03 % vom Bruttoeinsatz, was sich aber nur rechnerisch von 5,3 % unterscheidet, wenn man den Einsatz schon steuerbereinigt angesetzt hat. Für den Spieler zählt, was am Wettschein tatsächlich abgeht.
Werbung, Boni und Offshore
Werbung für Glücksspiel ist nach § 5 Abs. 7 nur Erlaubnisinhabern gestattet. Das Werbeverbot zwischen 6:00 und 21:00 Uhr nach § 5 Abs. 3 Satz 1 gilt für Automatenspiele, Online-Poker und Online-Casinospiele – nicht für Sportwetten. Für Sportwetten gilt: keine Werbung für Wetten auf ein Ereignis unmittelbar vor oder während seiner Live-Übertragung im selben Kanal, keine Werbung mit aktiven Sportlern oder Funktionären, keine Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3, 6). Der GlüStV enthält keine Klausel, die einen Sportwetten-Bonus der Höhe nach begrenzt – Beträge, Umsatz und Mindestquoten kommen aus den Bedingungen des jeweiligen Anbieters.
Angebote ohne deutsche Erlaubnis sind unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV; eine Lizenz aus Curaçao, Anjouan oder Malta hat in Deutschland keine Bedeutung. Die GGL warnt Spieler ausdrücklich vor illegalen Angeboten – am 17. September 2026 etwa vor „Platincasino“ und vergleichbaren Plattformen. Strafrechtlich kann das Veranstalten nach § 284 StGB mit bis zu zwei Jahren oder Geldstrafe, das Bewerben mit bis zu einem Jahr, die Teilnahme nach § 285 StGB mit bis zu sechs Monaten oder Geldstrafe geahndet werden. Strafverfahren gegen einzelne Spieler sind nicht belegt – weder Entwarnung noch Dramatisierung. Die zivilrechtliche Lage ist im Fluss: Der Bundesgerichtshof hat dem Europäischen Gerichtshof am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; im Hintergrund steht die Forderung eines Klägers, von Tipico mehr als 3.700 € Verluste aus den Jahren 2013 bis 2018 zurückzuverlangen. In seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) hält es Generalanwalt Nicholas Emiliou grundsätzlich für möglich, dass unlizenzierte Anbieter zur Rückzahlung verlorener Einsätze verpflichtet werden, mit einer Ausnahme: wenn Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Kein Spieler kann aus dieser Linie eine Garantie ableiten, dass sein konkreter Fall so ausgeht.
Die deutsche Spielsucht-Prävention: Was OASIS, LUGAS und das Einzahlungslimit für Value-Spieler bedeuten
Value-Wetten ändern nichts am Verlustrisiko. Wer mit 1.000 € Einsatz eine Wette mit Q · W = 1,05 platziert, gewinnt im Schnitt 50 € – und verliert im konkreten Fall genauso leicht 1.000 €. Die deutsche Regulierung setzt genau hier an, nicht an der Frage, ob eine Quote „gut“ ist, sondern an der Frage, wie viel Geld überhaupt fließen darf.
OASIS als bundesweite Sperrdatei
OASIS ist das zentrale Spielersperrsystem nach §§ 8, 8a GlüStV. Jeder Anbieter mit deutscher Erlaubnis muss OASIS bei Registrierung und Login abfragen. Eine Selbstsperre dauert mindestens drei Monate, wenn der Spieler eine Frist nennt, sonst mindestens ein Jahr; eine Fremdsperre durch Dritte – Angehörige, Behörden – ist ebenfalls möglich. Wer in OASIS steht, kann sich bei keinem lizenzierten Anbieter mehr anmelden und auch keine Einzahlung vornehmen. Die Sperre gilt einheitlich, ein Anbieterwechsel hilft nicht.
LUGAS und das 1.000-€-Limit
LUGAS (Limitdatei und Aktivitätsdatei) sorgt für zwei Mechanismen: Die Limitdatei zieht das Einzahlungslimit von 1.000 € pro Kalendermonat über alle Anbieter hinweg zusammen, die Aktivitätsdatei stellt fest, ob parallel bei mehreren Anbietern gespielt wird – und blockiert paralleles Spiel nach § 6h. Das 1.000-€-Limit ist der Standard, kein Anbieter kann es im Default nach oben setzen; höher geht nur individuell bei nachgewiesener wirtschaftlicher Leistungsfähigkeit. Für Value-Spieler mit größerem Bankroll-Bedarf heißt das: Wer mehr als 1.000 € im Monat einzahlen will, muss den wirtschaftlichen Nachweis führen. Wer das nicht tut oder will, ist auf das Standardlimit beschränkt – und zwar netzweit, nicht beim einzelnen Buchmacher.
Der Panikbutton und das Recht auf Auszahlung
Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus, die sich auf Wunsch des Spielers in eine reguläre Selbstsperre umwandeln lässt. Guthaben auf dem Spielerkonto bleibt erhalten und wird nach Ablauf der Sperre ausgezahlt oder steht für weiteres Spiel zur Verfügung. Bei Kontoschließung wird das Guthaben nach § 6b Abs. 6-7 innerhalb von fünf Werktagen gebührenfrei ausgezahlt. Diese Mechanik schützt den Spieler vor sich selbst und vor der Versuchung, in einer schlechten Phase das Limit zu umgehen.
Warum Value-Spieler das nicht ignorieren sollten
Ein positiver Erwartungswert ist eine statistische Aussage, keine Prognose für den Einzelfall. Wer mit einer Strategie spielt, die auf lange Sicht Gewinn verspricht, muss trotzdem in einzelnen Sessions verlieren können, ohne das Limit zu reißen. Das deutsche System ist so konstruiert, dass auch disziplinierte Spieler einen harten Rahmen haben: 1.000 € im Monat, keine Parallelkonten, kein Anonym-Spiel. Wer diesen Rahmen sprengt, verliert entweder die Lizenz des Anbieters oder spielt bei einem Offshore-Anbieter, der weder an OASIS noch an LUGAS angeschlossen ist – mit allen rechtlichen und praktischen Folgen, die in der Rechtslage beschrieben sind.
Strategie: Wie aus einer Idee eine Wette mit Wert wird
Eine Value-Strategie ist mehrstufig. Sie beginnt mit der Auswahl eines Marktes, in dem genug Informationen vorliegen, geht über die Schätzung der Wahrscheinlichkeit und endet mit dem Quotenvergleich über mehrere Anbieter.
Markt wählen, Modell bauen, Disziplin halten
Der erste Schritt ist die Frage: Welcher Markt lässt sich überhaupt sauber modellieren? Fußball-Ergebnisse sind mit genug Daten modellierbar, weil Heimvorteil, Form, Verletzungen und Spielsystem zusammen eine recht stabile Schätzung erlauben. Tennis-Märkte sind durch die Köpfe-Logik dominiert, Eishockey-Märkte durch das Torhüter-Duell, Basketball-Märkte durch Pace und Effizienz. Wettmärkte mit exotischen Auswahlen – exakter Spielstand, erster Torschütze – sind so schwer zu schätzen, dass eine seriöse Value-Rechnung praktisch unmöglich ist.
Der zweite Schritt ist das Modell selbst. ELO-Ratings sind für Ligafußball ein einfacher Einstieg; Poisson-Modelle über erwartete Tore, getrennt für Heim- und Auswärtsspiele, sind der nächste Schritt. Wer xG-Daten (erwartete Tore aus Schussqualität) hat, kann die Torerwartung präziser schätzen. Jedes Modell ist nur so gut wie die Annahmen, die es macht. Wichtig ist, das Modell auf historischen Daten zu kalibrieren, nicht auf den vergangenen Spieltag.
Der dritte Schritt ist die Disziplin. Eine Value-Wette zu finden heißt nicht, sie zu platzieren – es heißt, sie dann zu platzieren, wenn das Modell Value zeigt, und sie nicht zu platzieren, wenn das Modell keins zeigt. Wer bei jeder „interessanten“ Begegnung etwas wettet, verwässert den Edge, den das Modell liefert.
Quotenvergleich und Margen
Der vierte Schritt ist der Vergleich. Verschiedene Anbieter haben verschiedene Quoten, weil sie verschiedene Modelle fahren und verschiedene Margen kalkulieren. Die Marge einer Drei-Wege-Wette auf ein Fußballspiel liegt typisch zwischen 4 % und 7 %; die Auszahlungsquoten, also 100 % minus Marge, zwischen 93 % und 96 %. Eine 96 %-Auszahlungsquote ist 3 Prozentpunkte besser als eine 93 %-Quote, und auf eine Wette zu Quote 2,00 macht das etwa 0,06 € pro 1 € Einsatz aus. Über viele Wetten summiert sich das.
In der Praxis heißt das: Wer Value sucht, sollte die Quoten der lizenzierten Anbieter auf der GGL-Whitelist vergleichen – und zwar auf den Märkten, die er spielt. Ein Buchmacher, der auf Drei-Wege-Fußball eine Auszahlungsquote von 95 % fährt, ist auf einem anderen Level als einer mit 92 %. Bei asiatischen Handicaps und Über/Unter-Wetten ist der Spread oft noch größer, weil diese Märkte weniger standardisiert sind.
Wettsteuer im Modell mitrechnen
Die Wettsteuer von 5,3 % auf den Bruttoeinsatz ändert die Value-Rechnung messbar. Wenn ein Anbieter die Steuer auf den Bruttogewinn schlägt – wie ODDSET –, sieht der Spieler im Wettschein zwar die volle Quote, bekommt aber nur den Nettogewinn ausgezahlt. Wenn ein Anbieter die Steuer vom Einsatz abzieht – wie Interwetten –, ist die effektive Quote für den Spieler niedriger. Wenn der Anbieter die Steuer selbst trägt – wie Winamax nach eigener Werbung –, bleibt die Quote brutto wie netto. Value-Spieler, die ihre Marge in Promille rechnen, müssen die Steuer in die Rechnung einbeziehen, sonst überschätzen sie ihren Vorteil.
Bankroll-Management
Auch eine Value-Wette kann verlieren. Wer mit einer 55 %-Wette zu Quote 2,00 spielt, gewinnt 10 Cent pro 1 € Einsatz im Schnitt, verliert aber 1 € in 45 % der Fälle. Ohne Bankroll-Management führt eine Pechsträhne dazu, dass der Einsatz reduziert oder die Strategie abgebrochen wird – und der langfristige Vorteil verschwindet, weil nicht alle Wetten gespielt werden. Das Kelly-Kriterium gibt einen Anteil der Bankroll vor, der bei gegebener Quote und Schätzung gesetzt werden sollte: 4 % bei 36 % Wahrscheinlichkeit und Quote 3,00. Wer konservativer setzt – die halbe oder viertel Kelly –, reduziert die Volatilität, opfert aber auch einen Teil des langfristigen Erwartungswerts.
Buchmacher auf der GGL-Whitelist: Was sie für Value-Spieler bieten
Die folgenden zehn Anbieter sind im Whitelist-Snapshot vom 2. Oktober 2026 mit einer Sportwetten-Erlaubnis für ihre .de-Domain eingetragen. Die Liste ist keine Rangordnung und keine Empfehlung – sie ist die Auswahl, mit der diese Seite arbeitet. Die Reihenfolge folgt der Nennung in der Whitelist, nicht einer Bewertung der Eignung für Value-Spieler.
Einordnung der Anbieter
| Anbieter | Whitelist-Status | Inhaber der Erlaubnis | Sportwetten-Erlaubnis seit |
|---|---|---|---|
| Betano | Erlaubt | Betkick Sportsbetting Limited | 19.02.2021 |
| AdmiralBet | Erlaubt | Greentube Betting Malta Limited | 09.10.2020 |
| DAZN Bet | Erlaubt | DZBT Operations Limited | 22.08.2023 |
| VBet | Erlaubt | SCGO Limited | 05.12.2023 |
| bwin | Erlaubt | bwin (Deutschland) Limited | 09.10.2020 |
| Tiptorro | Erlaubt | Torro Tec Limited | 30.06.2021 |
| Interwetten | Erlaubt | Interwetten Gaming Limited | 02.11.2020 |
| Bet3000 | Erlaubt | I.B.C. Sportsbetting Limited | 22.04.2026 |
| Sportwetten.de | Erlaubt | NetX Betting Limited | 19.11.2020 |
| NEO.bet | Erlaubt | Greenvest Betting Limited | 09.10.2020 |
Betano – vollständige App-Funktion für unterwegs
Die App von Betano bietet nach der Entwicklerbeschreibung im Apple App Store Bet Builder (Kombination mehrerer Märkte eines Spiels), Cash Out und Live-Streams unter anderem von LaLiga, FA Cup, Tennis-Grand-Slams, NBA, EuroLeague und NFL. Hinter Betano steht die Betkick Sportsbetting Limited; die Whitelist führt die Erlaubnis seit dem 19. Februar 2021 mit einer Folgeerlaubnis vom 16. Dezember 2022. Für Value-Spieler zählt vor allem, wie gut das Wettprogramm auf den eigenen Zielmarkt zugeschnitten ist und ob die Quoten auf den spielstarken Ligen konkurrenzfähig sind. Die App-Features deuten auf einen Anbieter hin, der auf Breite setzt – der Bet Builder ist allerdings kein Value-Werkzeug, sondern ein Bequemlichkeitswerkzeug.
AdmiralBet – langer Atem auf dem deutschen Markt
AdmiralBet wird laut Whitelist von der Greentube Betting Malta Limited betrieben; die Erlaubnis ist seit dem 9. Oktober 2020 eingetragen, mit Folgeerlaubnissen vom 13. Dezember 2022 und 29. Juli 2024. Die wiederholten Folgeerlaubnisse sprechen für eine kontinuierliche Compliance und einen Anbieter, der sich auf die deutschen Anforderungen eingestellt hat. Die separaten Erlaubnisse für virtuelle Automatenspiele auf einer anderen Domain zeigen, dass das Mutterhaus mehrere Säulen im lizenzierten Markt bedient.
DAZN Bet – Wettsteuer direkt im Wettschein sichtbar
Bei DAZN Bet wird auf jede Sportwette ein Quotenabschlag von 5 % erhoben, auch Wettsteuer genannt; er wird automatisch berechnet, und im Kontoverlauf sind Einsatz und Quotenabschlag je Wette sichtbar. Hinter DAZN Bet steht die DZBT Operations Limited; die Whitelist führt die Erlaubnis seit dem 22. August 2023. Die sichtbare Steuerverrechnung ist für Value-Spieler ein Vorteil: Wer sein Modell auf Nettopreise kalibriert, sieht sofort, was am Ende ausgezahlt wird. DAZN Bet trägt den Markennamen eines Streaming-Anbieters, was die Live-Streams im eigenen Ökosystem nahelegt – ob das die Quotenstruktur verbessert, ist eine andere Frage.
VBet – neue Erlaubnis, internationales Wettprogramm
VBet wird laut Whitelist von der SCGO Limited mit Sitz im Portomaso-Gebäude in St. Julian’s, Malta, betrieben. Die Erlaubnis ist seit dem 5. Dezember 2023 eingetragen – einer der jüngeren Einträge. VBet ist international aufgestellt, mit Wetten auf viele kleinere Ligen und Nischensportarten, was für Value-Spieler interessant sein kann, weil in Nischenmärkten die Quoten weniger effizient sind. Wie gut das Quotenniveau im Vergleich zu den etablierten Anbietern ist, muss der Spieler am konkreten Markt prüfen.
bwin – Cashout, Live-Streams und Quoten-Boost
Die bwin-App bietet nach der Entwicklerbeschreibung Cashout (manuell und automatisch), Live-Streams, Live-Statistiken, Kombi-Boost und Quoten-Boost. Hinter bwin steht die bwin (Deutschland) Limited; die Whitelist führt die Erlaubnis seit dem 9. Oktober 2020 mit einer Folgeerlaubnis vom 23. Dezember 2022. Cashout ist kein Value-Werkzeug – wer vorzeitig aussteigt, gibt einen Teil des erwarteten Werts ab, den der Anbieter als Spread einbehält. Quoten-Boosts sind Marketing: Sie erhöhen die Quote für ein bestimmtes Ereignis, oft auf Märkten, die ohnehin nicht Value sind. Für Value-Spieler zählt, dass bwin überhaupt auf dem Markt spielt, mit einem breiten Programm und Live-Streams, die eine eigene Marktanalyse während des Spiels ermöglichen.
Tiptorro – Teil-Cashout und Systemwetten
Bei Tiptorro können Tipps vor Spielbeginn und live als Einzel-, Kombinations-, Mehrweg- und Systemwetten abgegeben werden. Solange das Ticket offen ist, ist ein Rückkaufangebot – Cashout und Teil-Cashout – möglich. Hinter Tiptorro steht die Torro Tec Limited; die Whitelist führt die Erlaubnis seit dem 30. Juni 2021 mit einer Folgeerlaubnis vom 27. Dezember 2022. Systemwetten sind eine Mischung aus Kombiwetten: Sie kombinieren mehrere Wetten, decken aber durch Teilsysteme ab, sodass nicht alle Tipps stimmen müssen. Für Value-Spieler sind sie grundsätzlich kritisch, weil sie mehrere Wetten bündeln und damit die Marge vervielfachen. Der Teil-Cashout ist eine Variante, die ein Teilgewinn-Mitnahme erlaubt, falls das Ticket noch nicht ausgewertet ist.
Interwetten – Wettsteuer im Quotenabschlag
Interwetten schlägt nach den Allgemeinen Geschäftsbedingungen (Version 1.1, Stand 7. Juli 2021) die Wettsteuer selbst auf den Spieler um, mit einem Quotenabschlag von 5,3 %. Hinter Interwetten steht die Interwetten Gaming Limited; die Whitelist führt die Erlaubnis seit dem 2. November 2020 mit einer Folgeerlaubnis vom 27. Dezember 2022. Die transparente Verrechnung der Steuer über den Quotenabschlag ist für Value-Spieler relevant, weil die effektive Quote entsprechend sinkt: Aus einer Brutto-Quote von 1,90 wird netto 1,90 · (1 − 0,053) = 1,80. Wer sein Modell auf eine bestimmte Nettomarge kalibriert, muss diese Verrechnung einrechnen.
Bet3000 – jüngste Erlaubnis im Feld
Bet3000 wird laut Whitelist von der I.B.C. Sportsbetting Limited mit Sitz in Sliema, Malta, betrieben. Die Erlaubnis ist seit dem 22. April 2026 eingetragen – die jüngste Ersteinteilung in dieser Auswahl. Bet3000 hat in Deutschland eine längere Tradition als stationärer Wettanbieter; die Online-Erlaubnis ist neu, was für Value-Spieler Vor- und Nachteile haben kann. Die Marke spricht für eine gewisse Bekanntheit, die junge Erlaubnis dafür, dass der Online-Auftritt gerade erst in den deutschen Markt hineinwächst.
Sportwetten.de – Bonus mit klaren Umsatzbedingungen
Der Willkommensbonus von Sportwetten.de verdoppelt die erste Einzahlung bis zu 100 €. Der eingezahlte Betrag muss 1-fach, der Bonusbetrag 6-fach mit Einsätzen auf Sportwetten umgesetzt werden; zulässig sind nur Wetten mit einer Mindestgesamtquote von 2,00 pro Wettschein. Bei 100 € Einzahlung und 100 € Bonus beträgt der Gesamtumsatz 700 €. Hinter Sportwetten.de steht die NetX Betting Limited; die Whitelist führt die Erlaubnis seit dem 19. November 2020 mit einer Folgeerlaubnis vom 16. Dezember 2022. Die Mindestquote von 2,00 schließt viele Value-Wetten aus, weil Value nicht zwingend hohe Quoten bedeutet – viele Value-Spieler setzen auf Zweier-Märkte mit Quoten um 1,90. Wer den Bonus nutzen will, braucht ein Wettprogramm, das auf diesen Mindestquoten Value liefert, was eine Zusatzaufgabe zur eigentlichen Strategie ist.
NEO.bet – schmaler Anbieter mit Live-Funktionen
Die App von NEO.bet bietet nach der Entwicklerbeschreibung Live-Quoten, Live-Wetten, Cashout und Teil-Cashout. Hinter NEO.bet steht die Greenvest Betting Limited; die Whitelist führt die Erlaubnis seit dem 9. Oktober 2020 mit einer Folgeerlaubnis vom 22. Dezember 2022. NEO.bet gehört zu den kleineren Anbietern im Feld, was für Value-Spieler in Nischenmärkten interessant sein kann, wenn die Quoten weniger effizient gesetzt sind. Die App-Funktionen sind auf das Wesentliche konzentriert: Live, Cashout, kein expliziter Bet Builder. Welche Märkte und Sportarten NEO.bet abdeckt, ist eine Prüfung am konkreten Wettprogramm wert.
Beispielrechnung: Marge und Auszahlungsquote eines Zwei-Wege-Marktes
Der Plan dieser Seite sieht eine Rechnung zur Marge vor, weil sie das Grundprinzip jeder Quotenbewertung ist. Wer die Marge eines Marktes kennt, kennt den Anteil, den der Buchmacher im Schnitt behält – und damit die Obergrenze dessen, was der Spieler durch bessere Schätzung herausholen kann.
Rechnung für einen Zwei-Wege-Markt mit Quote 1,90 / 1,90
Für einen Zwei-Wege-Markt, etwa eine asiatische Handicap-Wette oder eine Über/Unter-Wette, sei angenommen, dass beide Seiten mit der Quote 1,90 angeboten werden. Das ist ein Beispielwert, kein konkreter Marktpreis. Die Auszahlungsquote dieses Marktes ist 1 ÷ (1/1,90 + 1/1,90) = 1 ÷ (0,5263 + 0,5263) = 1 ÷ 1,0526 ≈ 0,9500, also 95,00 %. Die Marge ist 100 % − 95,00 % = 5,00 %.
Das bedeutet: Von jedem Euro, der auf diesem Markt gesetzt wird, zahlt der Buchmacher im Schnitt 95 Cent als Gewinne aus und behält 5 Cent. Bei einer Quote von 1,80/1,80 wäre die Auszahlungsquote 1 ÷ (0,5556 + 0,5556) = 90,00 %, die Marge 10,00 %. Bei einer Quote von 2,00/2,00 wäre die Auszahlungsquote 1 ÷ (0,5000 + 0,5000) = 100,00 %, die Marge 0,00 % – was praktisch nur bei Sharps und Börsen vorkommt, die Marge also nicht selbst kalkulieren.
In der Realität liegt die Marge für Zwei-Wege-Märkte bei lizenzierten Anbietern in Deutschland typisch zwischen 3 % und 6 %, in Ausnahmefällen bei 2 % auf den volumenstärksten Events. Die Spanne erklärt, warum ein Anbieter-Wechsel pro 1 € Einsatz zwischen 1 und 4 Cent Unterschied macht – und warum Value-Spieler, die ihre Wetten über die Anbieter verteilen, die effektive Marge ihres Portfolios drücken.
Was das für die Value-Rechnung bedeutet
Eine Value-Wette braucht einen Vorteil gegenüber dem Markt. Wenn der Markt im Schnitt 5 % Marge nimmt, muss die eigene Schätzung diesen Nachteil überkompensieren, damit am Ende ein positiver Erwartungswert übrig bleibt. Bei einer angenommenen Schätzgenauigkeit, die in 55 % der Fälle richtig liegt, liegt der erwartete Vorteil bei Value-Wetten in der Größenordnung von 2 % bis 5 % – was bedeutet, dass die Marge den Vorteil fast vollständig auffrisst, wenn der Spieler nicht diszipliniert auf die Märkte mit niedriger Marge setzt.
Die Schlussfolgerung für den Spieler: Die Marge ist die unsichtbare Steuer, die in jeder Quote steckt. Wer sie ignoriert, überschätzt seinen Vorteil. Wer sie in die Rechnung einbaut, sieht klarer, welche Märkte und welche Anbieter den eigenen Edge am wenigsten aufzehren. Der Vergleich der Margen über die Anbieter hinweg ist damit nicht ein Detail für Profis, sondern eine Grundlagenübung für jeden, der Value-Wetten ernst nimmt.
Häufige Fragen zu Value-Wetten
Was sind Value-Wetten und woran lässt sich ein Wert rechnerisch erkennen?
Eine Wette gilt als Value-Bet, wenn das Produkt aus Rückzahlungsquote Q und eigener Gewinnwahrscheinlichkeitsschätzung W größer als 1 ist (Q · W > 1). Der Erwartungswert dieser Wette, gemessen auf einen Einsatz von 1, ist dann Q · W − 1 und damit positiv. Praktisch heißt das: Der Spieler schätzt die Chance höher ein, als es die implizite Wahrscheinlichkeit der Quote nahelegt.
Wie wird der Erwartungswert aus Quote und geschätzter Gewinnwahrscheinlichkeit berechnet?
Der Erwartungswert einer Wette mit Quote Q und geschätzter Wahrscheinlichkeit W ist Q · W − 1, gemessen auf 1 € Einsatz. Eine Wette zu Quote 3,00 mit einer Schätzung von 40 % Wahrscheinlichkeit hat den Erwartungswert 1,2 − 1 = 0,2, also 20 Cent pro 1 € Einsatz im statistischen Mittel über viele Wetten. Ohne eigene Schätzung der Wahrscheinlichkeit ist die Rechnung nicht durchführbar.
Wie lässt sich die Gewinnwahrscheinlichkeit einer Wette schätzen, ohne eine Sicherheit vorzutäuschen?
Die Schätzung beruht auf Daten: Teamform, Verletzungen, Heimvorteil, Head-to-Head, Spielsystem. Modelle wie ELO-Ratings oder Poisson-Modelle über erwartete Tore verarbeiten diese Daten. Jede Schätzung ist fehlbar, und der wahre Wert jeder Vorhersage zeigt sich erst im Vergleich mit den tatsächlichen Ausgängen über eine ausreichend große Stichprobe. Sicherheit ist in der Schätzung nie erreichbar.
Wie wirkt sich die Sportwettensteuer von 5,3 % auf Quote und Wert einer Wette aus?
Die Wettsteuer von 5,3 % auf den um die Steuer reduzierten Einsatz (rund 5,03 % des Bruttoeinsatzes) wird vom Veranstalter geschuldet. Wie sie auf den Spieler umgelegt wird, entscheidet jeder Anbieter selbst. Manche ziehen sie vom Gewinn ab, andere vom Einsatz – und wieder andere tragen sie selbst. Auf den Erwartungswert wirkt die Steuer wie ein zusätzlicher Margenaufschlag von etwa 5 %, was die Value-Rechnung entsprechend verschiebt.
Warum bringt auch eine Value-Wette nicht in jedem Einzelfall einen Gewinn?
Eine Value-Wette ist eine statistische Aussage über viele Wetten. Im Einzelfall kann der Ausgang anders kommen, als die Schätzung es nahelegt – selbst bei einer 60 %-Wette verliert der Spieler in 40 % der Fälle. Der Erwartungswert wird erst über eine ausreichend große Stichprobe positiv. Ohne Bankroll-Management, das solche Verluststrecken übersteht, kann der Spieler den statistischen Vorteil nicht realisieren.
Welche Rolle spielen Marge und Quotenvergleich zwischen Anbietern auf der GGL-Whitelist?
Die Marge eines Marktes ist der Anteil, den der Buchmacher im Schnitt behält – sie liegt bei lizenzierten Anbietern typisch zwischen 3 % und 6 % auf Zwei-Wege-Märkten. Ein Vergleich der Quoten zwischen mehreren Anbietern auf der GGL-Whitelist zeigt, welcher Anbieter die niedrigere Marge fährt. Für Value-Spieler heißt das: Wer konsequent auf den Anbieter mit der niedrigsten Marge für den Zielmarkt setzt, vergrößert den eigenen Vorteil – und zwar umso mehr, je knapper die geschätzte Value ist.
Wettarten – eishockeywetteninfo.com
Inhalt erstellt vom Team «eishockeywetteninfo.com»
